BTN Genjot Kredit Perumahan hingga Rp7,4 Triliun, Menteri PKP Bidik Penguatan UMKM
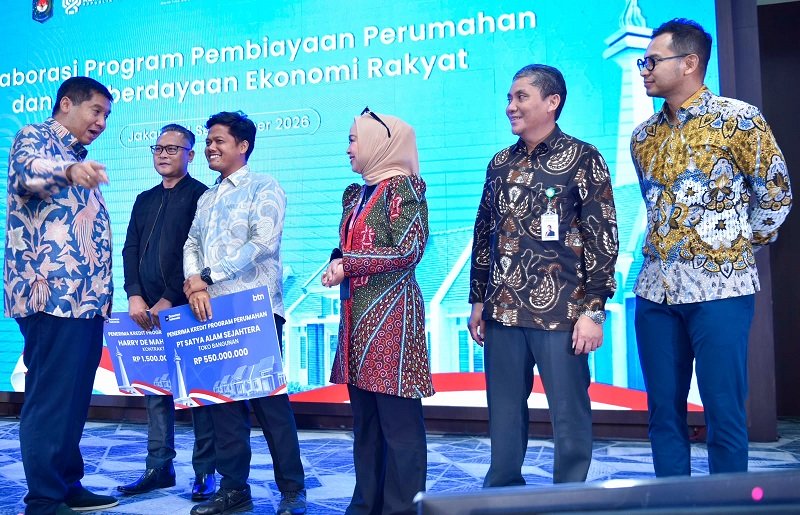
PT Bank Tabungan Negara (Persero) Tbk (BTN) menunjukkan komitmen kuatnya dalam mendukung sektor perumahan nasional. Sejak diluncurkan, program kredit perumahan BTN secara kumulatif telah berhasil menyalurkan dana sebesar Rp7,4 triliun. Angka fantastis ini tidak hanya merefleksikan keberhasilan program dalam memfasilitasi kepemilikan rumah bagi masyarakat, tetapi juga menarik perhatian Menteri Perumahan dan Kawasan Permukiman (PKP), Maruarar Sirait. Menteri Maruarar secara tegas menilai bahwa program ini berpotensi besar menjadi instrumen strategis untuk mendorong pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) yang terlibat dalam ekosistem perumahan agar “naik kelas”.
Penyaluran kredit sebesar Rp7,4 triliun ini merupakan cerminan dari permintaan akan hunian yang tinggi serta upaya pemerintah dan perbankan dalam menyediakan akses pembiayaan yang terjangkau. Meskipun rincian tanggal peluncuran program tidak disebutkan, akumulasi nilai penyaluran ini menunjukkan progres yang signifikan dalam mendukung salah satu kebutuhan dasar masyarakat, yaitu papan.
Dampak Multiplier Ekonomi dari Program Perumahan
Program kredit perumahan, terutama yang berskala nasional, memiliki efek berganda (multiplier effect) yang luas terhadap perekonomian. Dana sebesar Rp7,4 triliun yang digulirkan BTN tidak berhenti di tangan penerima kredit semata, tetapi bergerak ke berbagai sektor terkait. Pembangunan perumahan secara langsung akan merangsang aktivitas di sektor lain seperti industri bahan bangunan, jasa konstruksi, transportasi, hingga perdagangan. Hal ini menciptakan lapangan kerja baru dan meningkatkan pendapatan masyarakat di berbagai tingkatan.
Beberapa dampak ekonomi yang bisa diamati antara lain:
- Peningkatan Produksi Bahan Bangunan: Permintaan akan semen, baja, kayu, genteng, keramik, dan material lainnya akan melonjak.
- Penciptaan Lapangan Kerja: Mulai dari pekerja konstruksi, arsitek, insinyur, hingga tenaga pemasaran properti.
- Pergerakan Sektor Jasa: Jasa pengiriman, notaris, bank, hingga agen properti turut menikmati peningkatan volume transaksi.
- Stimulasi Ekonomi Lokal: Warung makan, toko kelontong, dan jasa-jasa kecil di sekitar proyek perumahan juga akan mengalami peningkatan omset.
Inilah yang menjadi fokus Menteri Maruarar Sirait. Ia melihat bahwa di balik setiap unit rumah yang dibangun dan setiap kredit yang disalurkan, ada rantai nilai ekonomi yang panjang dan UMKM adalah tulang punggung dari rantai nilai tersebut.
Peran Krusial UMKM dalam Ekosistem Perumahan
Menteri PKP Maruarar Sirait menggarisbawahi pentingnya peran UMKM dalam ekosistem perumahan. UMKM bukan hanya pelengkap, melainkan komponen vital yang menggerakkan roda pembangunan. Mereka terlibat dalam berbagai tahapan, mulai dari pengadaan bahan baku lokal, jasa konstruksi skala kecil, hingga penyediaan fasilitas penunjang di area perumahan.
Ketika sebuah proyek perumahan dibangun, UMKM dapat berpartisipasi sebagai:
- Pemasok Bahan Bangunan Lokal: Batu bata, pasir, kayu, kerajinan tangan untuk interior, hingga pengrajin mebel.
- Kontraktor Mikro dan Sub-kontraktor: Pelaksana pekerjaan pondasi, pemasangan atap, pengecatan, hingga instalasi listrik dan air.
- Penyedia Jasa Pendukung: Catering untuk pekerja, jasa keamanan, pembersihan lahan, hingga transportasi material.
- Pengembang Properti Skala Kecil: Membangun unit rumah tunggal atau klaster kecil yang seringkali menjadi cikal bakal pengembang besar.
Potensi untuk “naik kelas” bagi UMKM ini sangat terbuka lebar. Dengan adanya program kredit perumahan, volume proyek meningkat, memberikan UMKM kesempatan untuk mendapatkan kontrak yang lebih besar, meningkatkan kapasitas produksi, dan mengadopsi teknologi yang lebih baik. Ini sejalan dengan visi pemerintah untuk menjadikan UMKM sebagai pilar ekonomi yang tangguh dan modern.
Strategi Dorong UMKM Naik Kelas dan Keberlanjutan Program
Agar UMKM benar-benar “naik kelas” dari program kredit perumahan ini, perlu adanya strategi yang terintegrasi. Hal ini tidak hanya melibatkan BTN sebagai penyalur kredit, tetapi juga kementerian terkait seperti Kementerian Koperasi dan UKM, serta pemerintah daerah. Beberapa langkah yang dapat dipertimbangkan meliputi:
- Pelatihan dan Pendampingan: Memberikan pelatihan manajemen bisnis, peningkatan kualitas produk, dan standar konstruksi kepada UMKM.
- Akses Permodalan Tambahan: Selain dari proyek, UMKM juga memerlukan akses kredit atau pembiayaan modal kerja untuk mengembangkan usahanya.
- Jaringan dan Kemitraan: Membangun jembatan antara UMKM dengan pengembang besar atau BTN untuk memastikan mereka mendapatkan bagian dalam proyek.
- Regulasi yang Mendukung: Kebijakan yang mewajibkan penggunaan produk dan jasa UMKM lokal dalam proyek perumahan pemerintah atau bersubsidi.
Program Kredit Program Perumahan yang disalurkan BTN ini merupakan bagian dari upaya berkelanjutan pemerintah untuk mengatasi backlog perumahan sekaligus menggerakkan ekonomi. Kementerian PKP di bawah kepemimpinan Maruarar Sirait memiliki peran sentral dalam memastikan program ini tidak hanya berhasil dalam penyaluran kredit tetapi juga memberikan dampak sosial dan ekonomi yang lebih luas, terutama bagi kemajuan UMKM nasional. Keberhasilan program ini akan menjadi indikator penting dalam mewujudkan pemerataan ekonomi dan peningkatan kesejahteraan masyarakat secara menyeluruh.
Pemerintah dan lembaga keuangan seperti BTN terus berupaya memperluas jangkauan program ini, memastikan bahwa kesempatan untuk memiliki hunian layak dan berkontribusi pada ekonomi dapat dirasakan oleh lebih banyak masyarakat dan pelaku usaha. Informasi lebih lanjut mengenai program KPR bersubsidi dapat diakses melalui situs resmi BTN.